Domain geld-leihen-privat.de kaufen?
Wir ziehen mit dem Projekt
geld-leihen-privat.de um.
Sind Sie am Kauf der Domain
geld-leihen-privat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geld-leihen-privat.de kaufen?
Wie funktioniert die Kreditvergabe und Rückzahlung bei Banken?
Bei der Kreditvergabe prüft die Bank die Bonität des Kreditnehmers und legt die Konditionen fest. Der Kreditnehmer erhält das Geld und zahlt es plus Zinsen in Raten zurück. Bei Rückzahlungsrückstand können Mahnungen, Inkasso oder gar die Zwangsvollstreckung folgen. **
Wo leihen sich die Banken Geld?
Die Banken leihen sich Geld von verschiedenen Quellen, um ihre Geschäfte zu finanzieren. Eine wichtige Quelle sind die Einlagen ihrer Kunden, die sie in Form von Girokonten, Sparkonten und anderen Einlagenprodukten erhalten. Darüber hinaus leihen sich Banken Geld von anderen Banken auf dem Interbankenmarkt, um kurzfristige Liquiditätsbedürfnisse zu decken. Zudem können Banken sich auch am Kapitalmarkt durch die Ausgabe von Anleihen oder die Aufnahme von Krediten von institutionellen Investoren Geld leihen. Schließlich können Banken auch Geld von Zentralbanken leihen, um ihre Liquiditätsreserven zu erhöhen oder in Zeiten finanzieller Engpässe Unterstützung zu erhalten. **
Ähnliche Suchbegriffe für Banken-Schnittstelle
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
Berker Schnittstelle 75648001Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinMontageart=UnterputzMit Busankopplung=jaBusmodul abnehmbar=neinLED ansteuern=jaMit LED-Anzeige=neinAnzahl der Eingänge=8Eingangsspannung=20 VArt der Eingangsspannung=AC/DCExterne Abfragespannung notwendig=neinSchutzart (IP)=IP20107,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Theben Schnittstelle IPSecur-InterfaceKNXBussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=EthernetMontageart=REGBreite in Teilungseinheiten=2Werkstoff=KunststoffWerkstoffgüte=ThermoplastOberflächenschutz=unbehandeltAusführung der Oberfläche=mattFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinMax. Übertragungsrate=1 BdMit Busankopplung=jaMit Beschriftungsfeld=jaMit LED-Anzeige=jaSchutzart (IP)=IP20178,32 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Warum müssen sich Banken untereinander Geld leihen?
Banken leihen sich untereinander Geld, um ihren täglichen Liquiditätsbedarf zu decken. Dies kann beispielsweise notwendig sein, um kurzfristige Engpässe auszugleichen oder um gesetzliche Mindestreserven zu erfüllen. Zudem ermöglicht es den Banken, ihre Bilanzen zu optimieren und effizienter zu arbeiten. Durch den Austausch von Geld untereinander können sie zudem Zinsen verdienen oder Kosten sparen. Insgesamt dient der Geldmarkt als wichtige Schnittstelle für den reibungslosen Ablauf des Finanzsystems. **
-
Warum leihen sich Banken Geld bei der EZB?
Banken leihen sich Geld bei der Europäischen Zentralbank (EZB), um ihren Liquiditätsbedarf zu decken. Dies kann beispielsweise notwendig sein, wenn sie kurzfristig nicht genügend liquide Mittel zur Verfügung haben, um ihren Zahlungsverpflichtungen nachzukommen. Durch die Kreditaufnahme bei der EZB können Banken sicherstellen, dass sie zahlungsfähig bleiben und den reibungslosen Ablauf des Zahlungsverkehrs gewährleisten. Zudem können sie das geliehene Geld nutzen, um Kredite an Kunden zu vergeben oder in andere Anlageformen zu investieren. Letztlich dient die Kreditaufnahme bei der EZB auch dazu, die Stabilität des Finanzsystems insgesamt zu sichern. **
-
Wie beeinflussen verschiedene Kriterien wie Einkommen und Kredit-Score die Kreditvergabe bei Banken?
Banken berücksichtigen das Einkommen und den Kredit-Score eines Kreditnehmers, um dessen Kreditwürdigkeit zu bewerten. Ein höheres Einkommen und ein besserer Kredit-Score erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Niedrigere Einkommen und schlechte Kredit-Scores können zu höheren Zinsen oder einer Ablehnung des Kredits führen. **
-
Wie beeinflussen Kreditwürdigkeit und Bonität die Bewilligung eines Kredits? Was sind die entscheidenden Kriterien, die von den Banken für die Kreditvergabe berücksichtigt werden?
Die Kreditwürdigkeit und Bonität eines Kreditnehmers sind entscheidende Faktoren für die Bewilligung eines Kredits. Banken prüfen diese anhand von Kriterien wie Einkommen, Schufa-Score, bisherige Kreditrückzahlungen und Sicherheiten. Je besser die Kreditwürdigkeit und Bonität, desto höher die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. **

Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Wie beeinflusst die Kreditvergabe die private Finanzplanung? Oder wie können Banken die Kreditwürdigkeit von Kunden einschätzen?
Die Kreditvergabe kann die private Finanzplanung beeinflussen, indem sie die monatlichen Ausgaben erhöht und langfristige Schulden verursacht. Banken können die Kreditwürdigkeit von Kunden anhand von Kredit-Scores, Einkommensnachweisen und Schuldentilgungsverhalten einschätzen. Eine gute Kreditwürdigkeit ermöglicht günstigere Konditionen und höhere Kreditbeträge. **
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
Hager TJAS471 SchnittstelleDie domovea-Plattform vernetzt KNX-, IP- und IoT-Komponenten und dient als ETS-Programmierschnittstelle lokal und per Fernzugriff. Sie unterstützt den Matter-Standard und ermöglicht als Matter-Bridge die Integration von bis zu 128 Geräten, darunter Amazon Alexa und Apple HomePod. Das Modell domovea plus (TJAS471) steuert bis zu 50 IP-Kameras sowie smarte Geräte. Cloud-Dienste wie IFTTT lassen sich einbinden. Die integrierte 24-V-Spannungsversorgung erleichtert die Installation und spart Platz.1599,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Schnittstelle TYFS120Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=jaAndere Bussysteme=ohneFunk bidirektional=neinAusführung=Schnittstelle LAN SystemeMontageart=REGBreite in Teilungseinheiten=2Anzahl der Kanäle=8Max. Anzahl der Geräte pro Kanal=8Demontageschutz=neinMit LED-Anzeige=jaUpdatefähig=jaBetriebsspannung=30 VSpannungsart=DCLeistungsaufnahme=0,6 WProtokoll=sonstigeProviderabhängig=jaVisualisierung=jaWeb-Server=neinFunk-Schnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20193,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Berker Schnittstelle 75648001Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinMontageart=UnterputzMit Busankopplung=jaBusmodul abnehmbar=neinLED ansteuern=jaMit LED-Anzeige=neinAnzahl der Eingänge=8Eingangsspannung=20 VArt der Eingangsspannung=AC/DCExterne Abfragespannung notwendig=neinSchutzart (IP)=IP20107,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Kreditvergabe und Rückzahlung bei Banken?
Bei der Kreditvergabe prüft die Bank die Bonität des Kreditnehmers und legt die Konditionen fest. Der Kreditnehmer erhält das Geld und zahlt es plus Zinsen in Raten zurück. Bei Rückzahlungsrückstand können Mahnungen, Inkasso oder gar die Zwangsvollstreckung folgen. **
-
Wo leihen sich die Banken Geld?
Die Banken leihen sich Geld von verschiedenen Quellen, um ihre Geschäfte zu finanzieren. Eine wichtige Quelle sind die Einlagen ihrer Kunden, die sie in Form von Girokonten, Sparkonten und anderen Einlagenprodukten erhalten. Darüber hinaus leihen sich Banken Geld von anderen Banken auf dem Interbankenmarkt, um kurzfristige Liquiditätsbedürfnisse zu decken. Zudem können Banken sich auch am Kapitalmarkt durch die Ausgabe von Anleihen oder die Aufnahme von Krediten von institutionellen Investoren Geld leihen. Schließlich können Banken auch Geld von Zentralbanken leihen, um ihre Liquiditätsreserven zu erhöhen oder in Zeiten finanzieller Engpässe Unterstützung zu erhalten. **
-
Warum müssen sich Banken untereinander Geld leihen?
Banken leihen sich untereinander Geld, um ihren täglichen Liquiditätsbedarf zu decken. Dies kann beispielsweise notwendig sein, um kurzfristige Engpässe auszugleichen oder um gesetzliche Mindestreserven zu erfüllen. Zudem ermöglicht es den Banken, ihre Bilanzen zu optimieren und effizienter zu arbeiten. Durch den Austausch von Geld untereinander können sie zudem Zinsen verdienen oder Kosten sparen. Insgesamt dient der Geldmarkt als wichtige Schnittstelle für den reibungslosen Ablauf des Finanzsystems. **
-
Warum leihen sich Banken Geld bei der EZB?
Banken leihen sich Geld bei der Europäischen Zentralbank (EZB), um ihren Liquiditätsbedarf zu decken. Dies kann beispielsweise notwendig sein, wenn sie kurzfristig nicht genügend liquide Mittel zur Verfügung haben, um ihren Zahlungsverpflichtungen nachzukommen. Durch die Kreditaufnahme bei der EZB können Banken sicherstellen, dass sie zahlungsfähig bleiben und den reibungslosen Ablauf des Zahlungsverkehrs gewährleisten. Zudem können sie das geliehene Geld nutzen, um Kredite an Kunden zu vergeben oder in andere Anlageformen zu investieren. Letztlich dient die Kreditaufnahme bei der EZB auch dazu, die Stabilität des Finanzsystems insgesamt zu sichern. **
Ähnliche Suchbegriffe für Banken-Schnittstelle
-
Theben Schnittstelle IPSecur-InterfaceKNXBussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=EthernetMontageart=REGBreite in Teilungseinheiten=2Werkstoff=KunststoffWerkstoffgüte=ThermoplastOberflächenschutz=unbehandeltAusführung der Oberfläche=mattFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinMax. Übertragungsrate=1 BdMit Busankopplung=jaMit Beschriftungsfeld=jaMit LED-Anzeige=jaSchutzart (IP)=IP20178,32 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
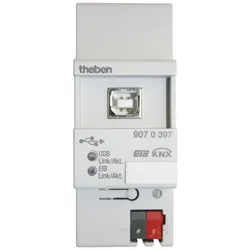
Theben USB Schnittstelle 9070397Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=USBMontageart=REGBreite in Teilungseinheiten=2Werkstoff=KunststoffWerkstoffgüte=ThermoplastOberflächenschutz=sonstigeAusführung der Oberfläche=mattFarbe=grauTransparent=neinMit Busankopplung=jaMit Beschriftungsfeld=jaMit LED-Anzeige=jaSchutzart (IP)=IP20144,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Kriterien wie Einkommen und Kredit-Score die Kreditvergabe bei Banken?
Banken berücksichtigen das Einkommen und den Kredit-Score eines Kreditnehmers, um dessen Kreditwürdigkeit zu bewerten. Ein höheres Einkommen und ein besserer Kredit-Score erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Niedrigere Einkommen und schlechte Kredit-Scores können zu höheren Zinsen oder einer Ablehnung des Kredits führen. **
-
Wie beeinflussen Kreditwürdigkeit und Bonität die Bewilligung eines Kredits? Was sind die entscheidenden Kriterien, die von den Banken für die Kreditvergabe berücksichtigt werden?
Die Kreditwürdigkeit und Bonität eines Kreditnehmers sind entscheidende Faktoren für die Bewilligung eines Kredits. Banken prüfen diese anhand von Kriterien wie Einkommen, Schufa-Score, bisherige Kreditrückzahlungen und Sicherheiten. Je besser die Kreditwürdigkeit und Bonität, desto höher die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie beeinflusst die Kreditvergabe die private Finanzplanung? Oder wie können Banken die Kreditwürdigkeit von Kunden einschätzen?
Die Kreditvergabe kann die private Finanzplanung beeinflussen, indem sie die monatlichen Ausgaben erhöht und langfristige Schulden verursacht. Banken können die Kreditwürdigkeit von Kunden anhand von Kredit-Scores, Einkommensnachweisen und Schuldentilgungsverhalten einschätzen. Eine gute Kreditwürdigkeit ermöglicht günstigere Konditionen und höhere Kreditbeträge. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.